


Fisco, 27mila accertamenti avviati grazie ai dati sui conti correnti: quasi 1 miliardo di imposte contestate. Ma manca il dato su adesioni e incassi


 Commenti
Negli ultimi tre anni il fisco ha iniziato a utilizzare i dati dei conti correnti per scegliere quali contribuenti controllare. E in base a quelle analisi ha emesso oltre 27mila avvisi di accertamento, per quasi 1 miliardo di euro. Ma non è dato sapere quanto di quei soldi evasi entrerà davvero nelle casse dello Stato. La nuova Relazione 2026 sull’evasione fiscale mette per la prima volta nero su bianco i risultati dell’attività avviata dall’amministrazione finanziaria nel 2023, dopo il sospirato via libera del Garante privacy, utilizzando i contenuti dell’Archivio dei rapporti finanziari. Le informazioni si limitano però al numero di posizioni selezionate e alle imposte contestate. Non dicono se e in quale parte quelle somme siano poi state effettivamente definite e abbiano possibilità di essere riscosse.
Come funziona l’analisi del rischio
L’Archivio dei rapporti finanziari è la sezione dell’Anagrafe tributaria che raccoglie le informazioni trasmesse dagli operatori finanziari su saldi e giacenze medie dei conti correnti degli italiani. Negli ultimi anni il suo utilizzo è stato progressivamente esteso, come da buone pratiche internazionali, alla selezione delle posizioni a rischio. Si tratta di confrontare i dati con le altre informazioni già disponibili all’amministrazione per individuare i contribuenti la cui situazione economica e patrimoniale non è coerente con quanto dichiarano, escludendo quelli per cui l’algoritmo utilizzato dall’Agenzia prevede con altra probabilità che l’esito del controllo sia un’archiviazione (un “falso positivo”).
Nel 2024 ilfattoquotidiano.it aveva presentato una richiesta di accesso civico per conoscere gli esiti in termini di contribuenti coinvolti e soprattutto risultati della fase di accertamento: l’Agenzia aveva risposto con un diniego motivato dal timore che la divulgazione consentisse di “adottare comportamenti in grado di eludere i criteri di rischio utilizzati” e “quantificare la probabilità” di essere sottoposti a controllo. Alessandro Santoro, ex presidente della commissione nominata dal Mef che stima ogni anno l’evasione, aveva auspicato che le informazioni fossero perlomeno inserite nella Relazione. Ora la richiesta è stata accolta, ma solo in parte.
Cosa dicono i numeri e cosa manca
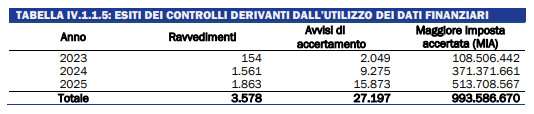
Dalla tabella sugli esiti delle attività di controllo risulta che gli avvisi di accertamento nati dai dati finanziari sono stati 2.049 nel 2023, per 108,5 milioni di maggiore imposta accertata, per salire poi a 9.275 nel 2024 (371,4 milioni di maggiore imposta accertata) e 15.873 nel 2025 (513,7 milioni). A questi si aggiungono 3.578 ravvedimenti operosi, cioè contribuenti che hanno regolarizzato la propria posizione prima dell’accertamento. La progressione è stata notevole ma i numeri assoluti restano estremamente bassi. E soprattutto si tratta di somme accertate, non incassate. Non è dato sapere quante contestazioni siano state chiuse con l’adesione, cioè l’accordo con il fisco con cui il contribuente riconosce in tutto o in parte la cifra contestata dall’Agenzia e paga le maggiori imposte dovute con una riduzione delle sanzioni. Una lacuna enorme visto che l’obiettivo dell’analisi del rischio è selezionare in modo più efficace le posizioni da sottoporre a verifica, riducendo i controlli su contribuenti sostanzialmente in regola e concentrando le risorse sulle situazioni con una maggiore probabilità di evasione.
Per farsi un’idea, stando all’ultima Relazione sul rendiconto generale dello Stato della Corte dei Conti le indagini finanziarie “tradizionali” nel complesso sono mediamente poco proficue: nel 2025 a fronte di 256 milioni accertati sono stati incassati 14,9 milioni (il 5,8%), anche se il dato è provvisorio. Nel 2024 il riscosso è stato di appena 5,1 milioni su 248, il 2%, mentre l’anno prima il rendimento era stato del 6,5%. In teoria, l’analisi del rischio dovrebbe garantire maggiore efficienza ed efficacia. Ma senza conoscere almeno la maggiore imposta definita con il contribuente non si può misurare la qualità del processo.

