


Irpef, la stangata finale sui redditi medi: altro che meno tasse, l’anno prossimo causa inflazione pagheranno più che nel 2021


 Commenti
Un mosaico di “interventi di sostegno frammentati, diversi dei quali temporanei”, cioè validi solo per l’anno delle elezioni. Bonus che rendono ancora più complessa la struttura già dadaista del sistema fiscale italiano e che consumano “integralmente gli spazi di bilancio disponibili, esaurendo quello per nuove iniziative o esigenze impreviste”. Col risultato di “limitare la capacità di affrontare i problemi strutturali dell’economia” e lasciare “aperta la questione delle coperture necessarie a garantire la continuità degli interventi, soprattutto oltre il 2029″. Il giudizio generale sulla manovra 2027 dal punto di osservazione dell’Ufficio parlamentare di bilancio, l’organo indipendente che verifica le stime di finanza pubblica, è sovrapponibile a quello della Corte dei Conti. La memoria depositata durante l’audizione parlamentare della presidente Lilia Cavallari sul ddl descrive un insieme di misure limitate nel tempo che, a guardarci dentro, fanno sorgere la domanda se in vista del voto il governo abbia giocato bene le proprie carte. A partire dagli effetti dell’ultimo intervento sull‘Irpef: un altro intervento al margine, peraltro temporaneo, che non affronta l’elefante nella stanza rappresentato dal drenaggio fiscale, il meccanismo per cui quando i prezzi corrono il prelievo aumenta anche se la reale capacità contributiva resta la stessa.
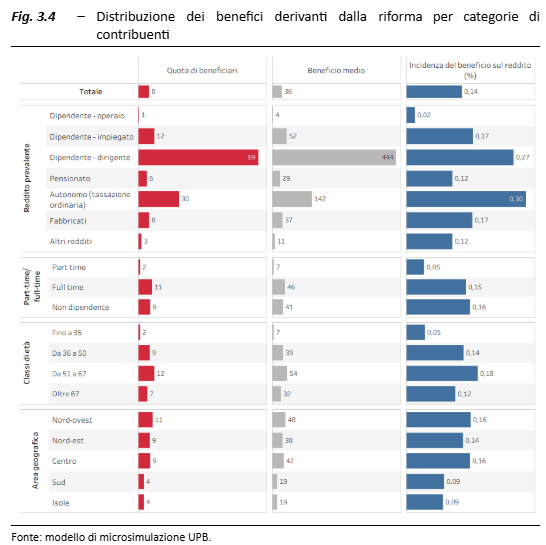
Il beneficio del taglio Irpef va per l’89% ai dirigenti e per l’1% agli operai
Non è una sorpresa che il mini taglio dell’Irpef per il “ceto medio”, con l’innalzamento da 50mila a 55mila euro del tetto del secondo scaglione per il solo 2027, avvantaggi soprattutto la parte alta della distribuzione dei redditi. A incassare lo sconto maggiore saranno soprattutto i dirigenti: l’89% della platea ne beneficerà, con un risparmio medio di 444 euro all’anno (vedi tabella sotto). Tra gli impiegati la quota scende al 12%, con un beneficio medio di 52 euro, mentre tra gli operai appena l’1% avrà diritto alla riduzione, per un risparmio di soli 4 euro. Guardando ai redditi familiari, a festeggiare è il 79% dei nuclei appartenenti al decimo decile, con uno sconto medio di 423 euro, mentre nulla arriverà alle famiglie dei primi cinque decili.
Il conto del drenaggio fiscale
Ma il taglio del 2027, come tiene a sottolineare il governo, è soltanto l’ultimo tassello di una serie di riforme e interventi sull’imposta personale avviati nel 2021, quando come si ricorderà le aliquote Irpef erano cinque. Di lì in poi sono state riviste le detrazioni e introdotti bonus per i redditi medio bassi, le aliquote sono state ridotte a tre e la seconda è stata ridotta dal 35 al 33%. Manovre presentate, ovviamente, promettendo risparmi. L’Upb risponde all’unica domanda rilevante per i contribuenti: dall’anno prossimo, a conti fatti, pagheremo di più o di meno rispetto a quel che avremmo fatto se il sistema fosse rimasto quello in vigore sei anni fa ma indicizzato all’inflazione? L’esercizio permette di capire chi davvero ha ottenuto un risparmio superiore al drenaggio fiscale. E se sia valsa la pena di spendere miliardi per offrire mini risparmi invece che investire nell’indicizzazione di aliquote e scaglioni, che secondo Cavallari costerebbe 1,6 miliardi per punto di inflazione.
Il risultato è che i lavoratori dipendenti con redditi tra 11mila e 32mila euro hanno effettivamente beneficiato di riduzioni superiori al fiscal drag: rispetto allo scenario di neutralità fiscale, il prelievo è più basso di 1,5-2,5 punti percentuali. Ma per chi guadagna tra 32mila e 48mila euro succede il contrario. A 40mila euro la differenza arriva a circa 3 punti percentuali: le aliquote sono scese rispetto al 2021, ma non abbastanza da compensare l’aumento del prelievo provocato dall’inflazione. In termini reali, quindi, quella fascia paga di più. Il drenaggio fiscale ha colpito duro anche pensionati e lavoratori autonomi rimasti nell’Irpef. Per i primi la differenza rispetto allo scenario di neutralità è positiva fino a circa 46mila euro di reddito, per i secondi fino a 42mila: sotto le riduzioni d’imposta degli ultimi anni non sono bastate a neutralizzare l’effetto dell’inflazione. Sopra i 50mila euro, invece, il nuovo taglio previsto dalla manovra cambia il segno del confronto: a 55mila euro l’aliquota media risulta inferiore di circa un punto rispetto allo scenario indicizzato. Il vantaggio si riduce con il reddito e si annulla intorno agli 86mila euro.
Per i pensionati dal 2008 penalizzazioni complessive fino a 160mila euro
Per i pensionati, peraltro, il bilancio non si esaurisce nel confronto tra aliquote Irpef. Il ritorno al sistema per fasce, in cui una sola percentuale di adeguamento si applica all’intero importo della pensione, con rivalutazione piena fino a quattro volte il trattamento minimo, vale 144 euro lordi annui in meno per un pensionato con un assegno mensile di circa 2.753 euro, pari a quattro volte e mezzo il minimo, e arriva a 1.357 euro per chi percepisce circa 6.730 euro al mese, undici volte il minimo. Se si considera anche il taglio Irpef, fino a 30mila euro lordi annui la perdita è compresa tra 70 e 123 euro. A 40mila euro sale a 367 euro, perché l’assegno subisce la minore rivalutazione senza beneficiare del taglio Irpef. A 50mila euro raggiunge 520 euro, pari all’1% della pensione: è il livello in cui il saldo è più sfavorevole in rapporto al reddito, perché il beneficio fiscale si ferma a circa 65 euro. A 60mila euro la perdita scende a 137 euro, grazie allo sconto Irpef pieno di 500 euro. Oltre i 70mila euro torna a crescere in valore assoluto, fino a 1.241 euro per una pensione da 200mila euro annui.
Ma l’Upb va indietro nel tempo e calcola quanto sono costate le limitazioni alla rivalutazione introdotte dal 2009, confrontando gli assegni attuali con quelli che si sarebbero percepiti in caso di pieno adeguamento all’inflazione. Per chi era già in pensione nel 2008, la perdita mensile nel 2027 va da 105 euro, per un trattamento pari a 3,5 volte il minimo, a 1.610 euro per un assegno pari a undici volte il minimo. Per chi ha percepito la pensione per tutto il periodo 2008-2027, la somma delle perdite cumulate va da 18mila alla bellezza di 163mila euro. Con le penalizzazioni più marcate, in rapporto al reddito, per chi sta nella fascia da circa 2.141 a 3.365 euro.
…e alle partite Iva risparmi fino a oltre 20mila euro
La manovra poi allarga ancora il regime forfettario a cui già aderisce il 55% delle partite Iva, portando da 85mila a 100mila euro il limite di ricavi e compensi per accedere alla tassazione sostitutiva del 15%. Allontanando ulteriormente il sistema dal principio per cui a parità di capacità contributiva dovrebbe corrispondere un prelievo analogo. Il vantaggio medio stimato a regime per i 41mila beneficiari è di circa 7.900 euro all’anno. Ma la convenienza può raggiungere livelli molto superiori se si tiene conto che l’imposta sostitutiva non si applica sul reddito effettivo ma applicando ai ricavi un coefficiente di redditività, senza tener conto degli effettivi costi sostenuti. Per un professionista con ricavi da 100mila euro e redditività al 78% il risparmio d’imposta arriva a 13mila euro. Per un commerciante con ricavi di 100mila euro e costi contenuti, dunque con un reddito effettivo di 80mila euro, l’aliquota effettiva scende al 7,5%, contro circa il 33% del regime ordinario: il risparmio supera i 20mila euro. Questo senza considerare le addizionali né il vantaggio contributivo. Se l’Irpef per i lavoratori dipendenti negli ultimi decenni è diventata più progressiva, chiosa l’Upb, per altre categorie “si amplia la possibilità di sottrarsi” all’imposta. E a beneficiarne è soprattutto chi guadagna di più. Per non dire delle distorsioni che fanno da corollario alla flat tax allargata: per esempio l’incentivo a trasformare rapporti di lavoro dipendente in collaborazioni a partita Iva, con minori costi per il committente e meno tutele per il lavoratore.

